
RIGI: ¿por qué una pyme puede pagar más impuestos que una minera?

El Gobierno nacional avanza en proyectos para favorecer a las grandes empresas mientras la industria nacional y provincial quedan desprotegidas, sin poder competir con empresas extranjeras.
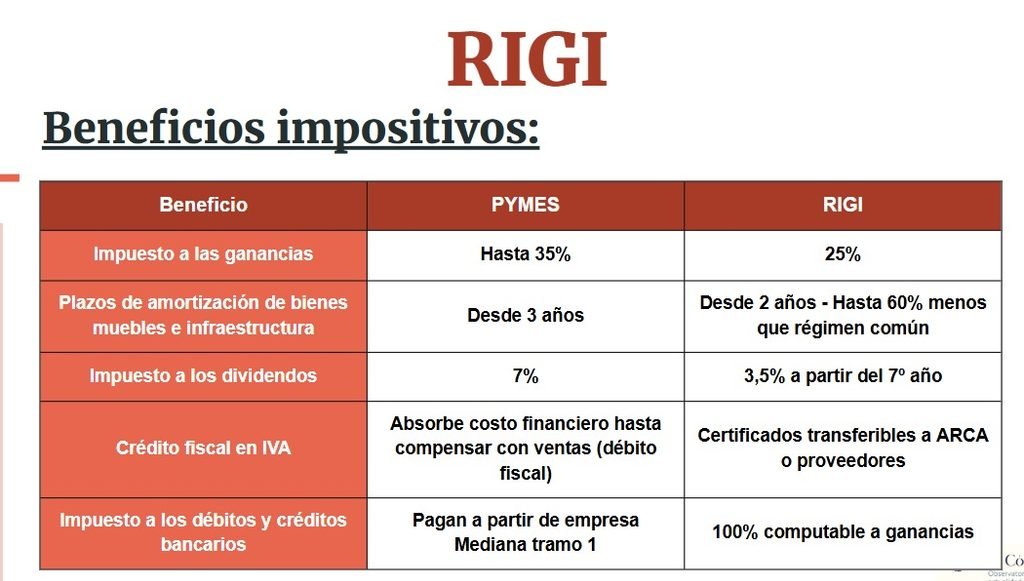
Una pyme mediana a la que le va bien puede pagar hasta el 35% de sus ganancias en impuestos. Una empresa adherida al Régimen de Incentivo para Grandes Inversiones (RIGI) paga el 25%, sin importar cuánto gane, y con la tranquilidad de que esa tasa no se va a mover durante treinta años. El economista sanjuanino Hugo Berozzi, licenciado por la Universidad Nacional de Cuyo y magíster en Desarrollo Global por la Universidad de Copenhague, armó un cuadro que pone esas reglas una al lado de la otra. Además, las empresas locales se enfrentan a otro desafío: la presión fiscal, sumada a la falta de políticas proteccionistas de la industria nacional, las deja con pocas posibilidades de competir con las empresas de afuera, que sí son beneficiadas por el regimen del Gobierno nacional.
El RIGI se creó con la Ley Bases en 2024. Está pensado para proyectos de más de 200 millones de dólares, y la mayoría de los que se aprobaron hasta ahora son de minería y energía. El cuadro del economista sanjuanino compara cinco beneficios impositivos de un lado y del otro.
Cinco diferencias en un mismo cuadro
Ganancias. Fuera del RIGI, las empresas pagan según una escala: 25% si ganan poco, 30% en el tramo medio y 35% cuando la ganancia supera los 1.335 millones de pesos anuales, según los montos que citó elDiarioAR en junio. Las empresas del RIGI pagan un 25% fijo, sin escalas, como establece la Ley 27.742. Para una pyme chica la tasa es la misma; la brecha se abre a medida que el negocio crece.
Amortización. Cuando una empresa compra una máquina o levanta un galpón, puede descontar ese gasto de sus ganancias en cuotas, a medida que el bien se desgasta. Cuantas menos cuotas, antes se ahorra impuestos. El RIGI permite descontar los bienes muebles en solo dos años, y las obras de infraestructura y las minas en un plazo equivalente al 60% de su vida útil. En este punto hay una novedad que el cuadro no recoge: desde este año, el Régimen de Incentivo para Medianas Inversione (RIMI) ofrece a las pymes el mismo esquema de amortización acelerada. La condición es invertir al menos 150.000 dólares en el caso de una microempresa, 600.000 si es pequeña y desde 3,5 millones si es mediana.
Dividendos. Cuando los dueños se reparten las ganancias, pagan un 7%. En el RIGI también, aunque a partir del séptimo año de adhesión la tasa baja a la mitad, 3,5%.
IVA. Una pyme paga el IVA cuando compra insumos y recién lo recupera cuando vende. En el medio, esa plata queda inmovilizada, y en una economía con crédito caro eso tiene un costo. Las empresas del RIGI pueden pagarles a sus proveedores con certificados de crédito fiscal, sin poner efectivo. El RIMI les da a las pymes que invierten una devolución anticipada del IVA, un alivio más limitado.
Impuesto al cheque. Las empresas del RIGI pueden descontar de Ganancias todo lo que pagan por el impuesto a los débitos y créditos bancarios. Las micro y pequeñas empresas también, gracias a la Ley 27.264 de 2016. La desventaja la sienten las medianas: una industria manufacturera de la primera franja puede descontar el 60%, y el resto de las medianas, menos todavía.
La cuenta final
Las alícuotas dicen cuánto debería pagar cada empresa, aunque lo que termina pagando puede ser bastante menos. Un informe del Instituto de Pensamiento y Políticas Públicas (IPYPP), firmado por Gustavo García Zanotti y Martín Schorr, calculó con datos del INDEC que en 2023 y 2024 las empresas de minería e hidrocarburos pagaron en Ganancias una tasa efectiva cercana al 5%. El estudio mira solo a las 500 empresas más grandes del país y agrupa a las mineras con las petroleras. También señala que en algunos años esos sectores recibieron más en subsidios de lo que pagaron en impuestos.
Del lado de las pymes, la consultora Focus Market estimó una presión fiscal efectiva cercana al 45%, frente a un rango de entre 20% y 25% para los proyectos del RIGI.
Las cámaras mineras hacen otra cuenta. La de San Juan cita un estudio de la consultora EY según el cual la carga total de un proyecto minero ronda el 43% de su resultado operativo. La distancia entre ese número y el del IPYPP se explica en parte por el método: EY calcula sobre proyectos modelo y el IPYPP sobre lo que las empresas declararon haber pagado.
Qué pasa en San Juan
A las diferencias nacionales se suman las provinciales. El Código Tributario de San Juan incluye a la minería entre las actividades alcanzadas por Ingresos Brutos, pero en el mismo texto exime a la producción primaria cuando se vende lo extraído en explotaciones propias dentro de la provincia, y también a las exportaciones.
En 2013, Diario de Cuyo informaba que la minería metalífera estaba exenta de ese impuesto y que las grandes mineras actuaban como agentes de retención sobre sus proveedores. Un comerciante de Rawson, en cambio, paga Ingresos Brutos todos los meses sobre lo que factura, gane o pierda.
Entre los proveedores locales el malestar viene gestándose desde hace un tiempo. El presidente de la Cámara empresarial de Calingasta, Adolfo Ibaceta, advirtió que en la provincia no bajó Ingresos Brutos y que algunas tasas municipales subieron hasta un 6.000%, mientras las grandes empresas llegan con beneficios de largo plazo.
«Primero se tendrían que haber bajado los impuestos y las cargas contributivas y después liberarnos a nivel internacional; de esta manera es imposible”, señaló Ibaceta en relación a la falta de normativas de protección para las empresas locales.
La brecha puede ampliarse. El Súper RIGI, que obtuvo media sanción en Diputados a fines de junio, baja Ganancias al 15% para inversiones de más de mil millones de dólares en sectores nuevos. Mientras tanto, cuánto aporta cada sector a la recaudación sanjuanina sigue siendo una incógnita.